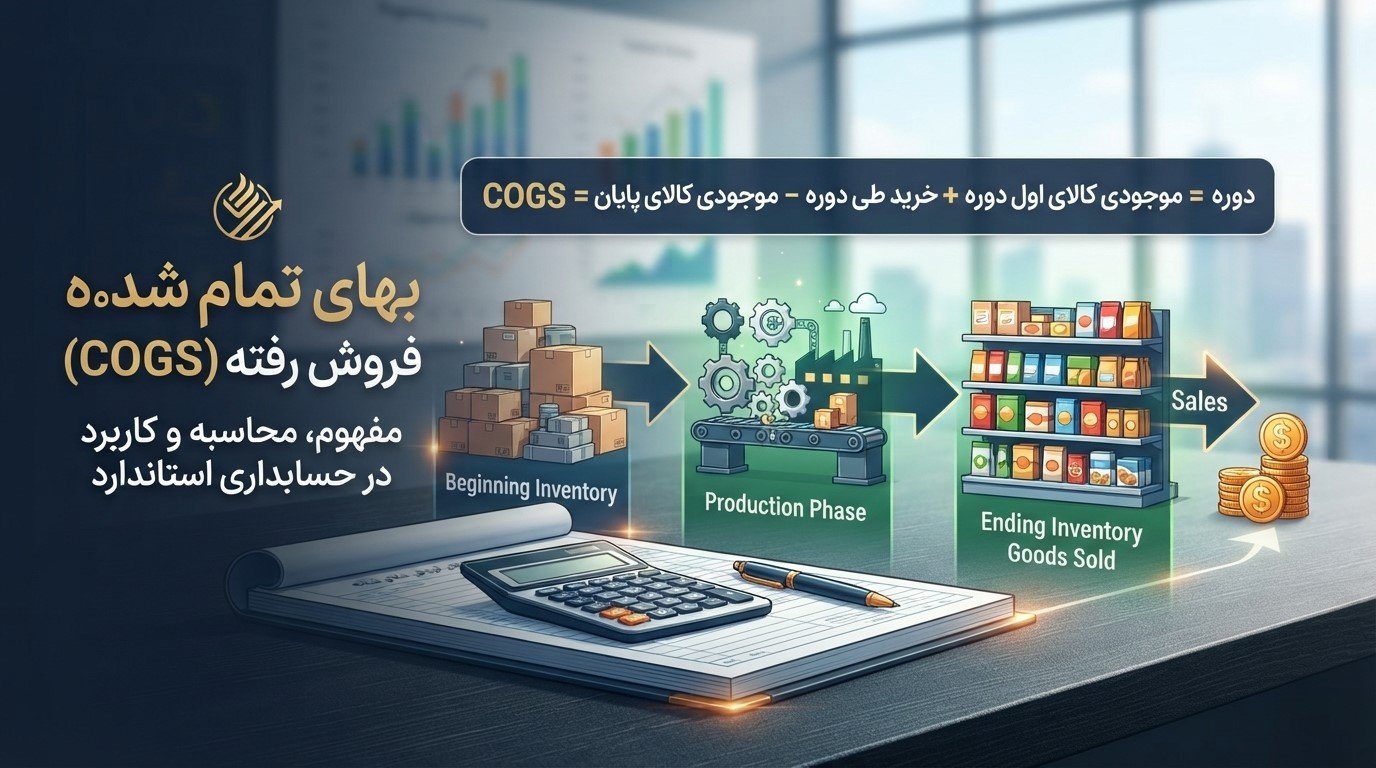
در نظام حسابداری استاندارد، یکی از مهمترین اقلامی که در تعیین سودآوری واقعی یک واحد تجاری نقش دارد، بهای تمام شده کالای فروش رفته یا Cost of Goods Sold (COGS) است. این قلم، که در برخی منابع فارسی با عنوان «بهای تمامشده کالای فروختهشده» نیز شناخته میشود، نشاندهنده مجموع هزینههای مستقیمی است که یک بنگاه اقتصادی برای تولید یا تهیه کالاهایی متحمل شده که در یک دوره مالی مشخص به فروش رسیدهاند. درک صحیح این مفهوم، پیشنیاز تحلیل درست صورت سود و زیان، تعیین حاشیه سود ناخالص و اتخاذ تصمیمات قیمتگذاری است. این مقاله با رویکردی منطبق بر استانداردهای بینالمللی گزارشگری مالی (IFRS) و اصول پذیرفتهشده حسابداری (GAAP)، به بررسی جامع این مفهوم میپردازد.
تعریف بهای تمام شده کالای فروش رفته
بهای تمام شده کالای فروش رفته عبارت است از مجموع هزینههای مستقیمی که صرف تحصیل یا تولید کالاهایی شده که در طول یک دوره مالی به فروش رسیدهاند. این هزینهها معمولاً شامل موارد زیر است:
- بهای خرید مواد اولیه یا کالای آماده جهت فروش
- هزینههای مستقیم تولید (دستمزد مستقیم کارگران تولید، سربار کارخانه)
- هزینههای حمل و نقل مرتبط با تحصیل کالا (Freight-in)
نکته بنیادین در تعریف COGS، مستقیم بودن ارتباط هزینه با کالای فروختهشده است. بر همین اساس، هزینههایی نظیر حقوق کارکنان فروش، هزینههای اداری، تبلیغات و اجاره دفتر مرکزی، که ماهیتی عملیاتی دارند نه تولیدی، هرگز در محاسبه COGS لحاظ نمیشوند. این تفکیک، اساس تمایز میان بهای تمام شده کالا و هزینههای عملیاتی است که در بخشهای بعدی به تفصیل بررسی میشود.
فرمول محاسبه COGS
فرمول پایه و جهانشمول محاسبه بهای تمام شده کالای فروش رفته، که در تمامی چارچوبهای حسابداری اعم از IFRS و GAAP کاربرد یکسانی دارد، به شرح زیر است:
COGS = موجودی کالای ابتدای دوره + خالص خرید طی دوره − موجودی کالای پایان دوره
هر یک از اجزای این فرمول واجد توضیحاتی دقیق است:
موجودی کالای ابتدای دوره (Beginning Inventory): ارزش دفتری موجودی کالایی است که در ابتدای دوره مالی جاری در انبار واحد تجاری وجود داشته و در واقع همان موجودی پایان دوره مالی قبل محسوب میشود.
خالص خرید طی دوره (Net Purchases): شامل کل خریدهای کالا طی دوره است که از آن باید برگشت از خرید (Purchase Returns)، تخفیفات نقدی خرید (Purchase Discounts) کسر و هزینه حمل خرید (Freight-in) به آن اضافه شود. فرمول محاسبه خالص خرید به این صورت است:
خالص خرید = خرید ناخالص − برگشت از خرید − تخفیف خرید + هزینه حمل خرید
موجودی کالای پایان دوره (Ending Inventory): ارزش دفتری کالاهایی است که در پایان دوره مالی هنوز به فروش نرسیده و در انبار باقی ماندهاند. این رقم معمولاً از طریق شمارش فیزیکی موجودی (در سیستم ادواری) یا از طریق کارتهای انبار (در سیستم دائمی) تعیین میشود.
منطق این فرمول ساده و در عین حال بنیادین است: کالایی که در ابتدای دوره موجود بوده بهعلاوه کالایی که طی دوره خریداری شده، کل کالای در دسترس برای فروش را تشکیل میدهد؛ آنچه از این مجموع در پایان دوره به فروش نرفته و در انبار باقی میماند، از این رقم کسر میشود تا صرفاً بهای کالایی که واقعاً فروخته شده باقی بماند.
تفاوت COGS با هزینههای عملیاتی
یکی از رایجترین اشتباهات مفهومی در حسابداری، غلط میان بهای تمام شده کالای فروش رفته و هزینههای عملیاتی (Operating Expenses) است. این دو دسته، اگرچه هر دو در صورت سود و زیان ظاهر میشوند، از نظر ماهیت و جایگاه محاسباتی کاملاً متمایزند.
COGS به هزینههای مستقیماً مرتبط با تولید یا تحصیل کالای فروختهشده اطلاق میشود و پیش از محاسبه سود ناخالص از درآمد فروش کسر میگردد. در مقابل، هزینههای عملیاتی شامل هزینههایی است که برای اداره کلی کسبوکار، صرفنظر از حجم فروش، متحمل میشوند؛ مانند حقوق پرسنل اداری، اجاره ساختمان، هزینههای بازاریابی، استهلاک داراییهای اداری و هزینههای مالی. این هزینهها پس از محاسبه سود ناخالص و برای رسیدن به سود عملیاتی و در نهایت سود خالص، از سود ناخالص کسر میشوند.
بهبیان دقیقتر، معیار تفکیک این است که آیا هزینه مذکور با واحد کالای فروختهشده رابطه مستقیم و قابل ردیابی دارد یا خیر. هزینه دستمزد کارگری که مستقیماً بر روی خط تولید کالا کار میکند، جزو COGS است؛ اما حقوق مدیر مالی شرکت، صرفنظر از میزان تولید یا فروش، جزو هزینههای عملیاتی محسوب میشود.
نقش COGS در محاسبه سود ناخالص و سود خالص
بهای تمام شده کالای فروش رفته، نقطه عطف محاسباتی صورت سود و زیان است. ساختار محاسباتی به این ترتیب است:
سود ناخالص (Gross Profit) = درآمد فروش (Net Sales) − COGS
سود عملیاتی (Operating Income) = سود ناخالص − هزینههای عملیاتی
سود خالص (Net Profit) = سود عملیاتی − هزینههای مالی − مالیات + سایر درآمدها/هزینههای غیرعملیاتی
اهمیت این ساختار در آن است که حاشیه سود ناخالص (Gross Profit Margin)، که از تقسیم سود ناخالص بر درآمد فروش به دست میآید، معیاری کلیدی برای سنجش کارایی عملیات اصلی تولید یا تحصیل کالاست و مستقل از ساختار هزینههای اداری و عمومی شرکت است. تحلیلگران مالی و سرمایهگذاران معمولاً حاشیه سود ناخالص را بهعنوان شاخصی از توان رقابتی و کارایی زنجیره تأمین یک واحد تجاری در نظر میگیرند؛ در حالی که حاشیه سود خالص، تصویری جامعتر از سودآوری کلی کسبوکار پس از احتساب تمامی هزینهها ارائه میدهد.
ثبت COGS در سیستم دفترداری دوطرفه
ثبت بهای تمام شده کالای فروش رفته در دفاتر حسابداری، بسته به نوع سیستم انبارداری مورد استفاده (ادواری یا دائمی)، تفاوتهایی دارد.
در سیستم موجودی دائمی (Perpetual Inventory System)
در این سیستم، هر بار که فروشی رخ میدهد، همزمان با ثبت سند فروش، سند COGS نیز صادر میشود. حساب «موجودی کالا» بلافاصله کاهش یافته و حساب «بهای تمام شده کالای فروش رفته» بدهکار میشود.
در سیستم موجودی ادواری (Periodic Inventory System)
در این روش، ثبت COGS بهصورت لحظهای صورت نمیگیرد؛ بلکه در پایان دوره مالی، پس از شمارش فیزیکی موجودی، یک سند تعدیلی جامع برای انتقال مانده حسابهای خرید، برگشت از خرید و موجودی کالا به حساب COGS صادر میشود.
مثال عددی و سند حسابداری
فرض کنید شرکت «الف» اطلاعات زیر را برای دوره مالی منتهی به پایان اسفندماه در اختیار دارد:
| شرح | مبلغ (ریال) |
| موجودی کالای ابتدای دوره | ۵۰۰,۰۰۰,۰۰۰ |
| خرید ناخالص طی دوره | ۸۰۰,۰۰۰,۰۰۰ |
| برگشت از خرید | ۲۰,۰۰۰,۰۰۰ |
| هزینه حمل خرید | ۳۰,۰۰۰,۰۰۰ |
| موجودی کالای پایان دوره | ۴۵۰,۰۰۰,۰۰۰ |
محاسبه خالص خرید:
خالص خرید = ۸۰۰,۰۰۰,۰۰۰ − ۲۰,۰۰۰,۰۰۰ + ۳۰,۰۰۰,۰۰۰ = ۸۱۰,۰۰۰,۰۰۰ ریال
محاسبه COGS:
COGS = ۵۰۰,۰۰۰,۰۰۰ + ۸۱۰,۰۰۰,۰۰۰ − ۴۵۰,۰۰۰,۰۰۰ = ۸۶۰,۰۰۰,۰۰۰ ریال
سند حسابداری مربوط به شناسایی بهای تمام شده کالای فروش رفته (در سیستم موجودی دائمی، در لحظه فروش) به شرح جدول زیر است:
| شرح حساب | بدهکار (ریال) | بستانکار (ریال) |
| بهای تمام شده کالای فروش رفته | ۸۶۰,۰۰۰,۰۰۰ | — |
| موجودی کالا | — | ۸۶۰,۰۰۰,۰۰۰ |
توضیح: در این سند، حساب «بهای تمام شده کالای فروش رفته» که ماهیتی هزینهای دارد، بدهکار و حساب «موجودی کالا» که یک دارایی جاری است، به همان میزان بستانکار میشود تا کاهش موجودی انبار در اثر فروش کالا منعکس گردد.
تأثیر روشهای ارزشگذاری موجودی بر COGS
انتخاب روش ارزشگذاری موجودی کالا، تأثیر مستقیم و قابلتوجهی بر رقم نهایی COGS و بهتبع آن، سود ناخالص گزارششده دارد. دو روش رایج و مورد پذیرش استانداردهای بینالمللی عبارتاند از:
روش اولین صادره از اولین وارده (FIFO)
در این روش فرض میشود کالاهایی که زودتر خریداری یا تولید شدهاند، زودتر به فروش میرسند. در نتیجه، موجودی پایان دوره بر اساس قیمتهای خرید اخیر ارزشگذاری میشود. در شرایط تورمی (که قیمتها روند صعودی دارند)، روش FIFO منجر به گزارش COGS پایینتر و در نتیجه سود ناخالص بالاتر میشود، زیرا هزینههای قدیمیتر و ارزانتر به فروش تخصیص مییابد.
روش میانگین موزون (Weighted Average Cost)
در این روش، بهای هر واحد کالا بر اساس میانگین موزون قیمت تمامی واحدهای موجود و خریداریشده طی دوره محاسبه میشود. این روش نوسانات قیمتی را هموار کرده و رقمی میانه، نسبت به دو حالت افراطی، برای COGS و موجودی پایان دوره ارائه میدهد. استاندارد بینالمللی حسابداری شماره ۲ (IAS 2) هر دو روش FIFO و میانگین موزون را برای ارزشگذاری موجودیها مجاز میشمارد؛ در حالی که روش آخرین صادره از اولین وارده (LIFO) تحت IFRS ممنوع بوده و صرفاً تحت برخی چارچوبهای GAAP (نظیر آمریکا) قابل استفاده است.
انتخاب روش ارزشگذاری باید بهصورت رویهای ثابت اعمال شود و تغییر آن، طبق استانداردهای حسابداری، مستلزم افشای دلایل و اثرات مالی تغییر در یادداشتهای توضیحی صورتهای مالی است؛ زیرا تغییر مکرر روش میتواند مقایسهپذیری صورتهای مالی میان دورههای مختلف را مخدوش کند.
اشتباهات رایج در محاسبه COGS
بررسی رویههای حسابداری واحدهای تجاری نشان میدهد که خطاهای زیر در محاسبه بهای تمام شده کالای فروش رفته بسیار رایج است:
۱. احتساب هزینههای غیرمستقیم در COGS: برخی واحدها بهاشتباه هزینههای عملیاتی نظیر حقوق فروشندگان یا هزینههای تبلیغاتی را در محاسبه COGS وارد میکنند، در حالی که این اقلام باید صرفاً در بخش هزینههای عملیاتی گزارش شوند.
۲. عدم ثبت دقیق هزینه حمل خرید: هزینه حمل کالای خریداریشده (Freight-in) باید بخشی از بهای تمام شده کالا محسوب شود، اما هزینه حمل کالای فروختهشده به مشتری (Freight-out) جزو هزینههای عملیاتی فروش است. خلط این دو مورد، رقم COGS را مخدوش میکند.
۳. نادیده گرفتن ضایعات و کسری انبار: عدم شناسایی و ثبت جداگانه ضایعات، کسری یا کالاهای مستهلکشده انبار میتواند منجر به گزارش نادرست موجودی پایان دوره و در نتیجه COGS نادرست شود.
۴. عدم ثبات در روش ارزشگذاری موجودی: تغییر مکرر و بدون توجیه مناسب میان روشهای FIFO و میانگین موزون، مانع از مقایسهپذیری واقعی نتایج مالی میان دورههای مختلف میشود.
۵. اشتباه در شمارش فیزیکی موجودی: در سیستمهای ادواری، خطای انسانی در شمارش فیزیکی کالا در پایان دوره، مستقیماً بر دقت رقم COGS محاسبهشده تأثیر میگذارد.
جمعبندی
بهای تمام شده کالای فروش رفته، یکی از ارقام کلیدی صورت سود و زیان است که ارتباط مستقیمی با سنجش کارایی عملیاتی و سودآوری واقعی یک واحد تجاری دارد. محاسبه دقیق آن مستلزم تفکیک روشن هزینههای مستقیم تولید یا تحصیل کالا از هزینههای عملیاتی، انتخاب و اعمال ثابت یک روش ارزشگذاری موجودی منطبق با استانداردهای پذیرفتهشده، و ثبت صحیح اسناد حسابداری متناسب با سیستم انبارداری مورد استفاده است. توجه دقیق به این اصول، نهتنها گزارشگری مالی شفافتری را برای ذینفعان به ارمغان میآورد، بلکه مبنایی معتبر برای تصمیمگیریهای راهبردی در حوزه قیمتگذاری، مدیریت موجودی و برنامهریزی سودآوری فراهم میسازد.