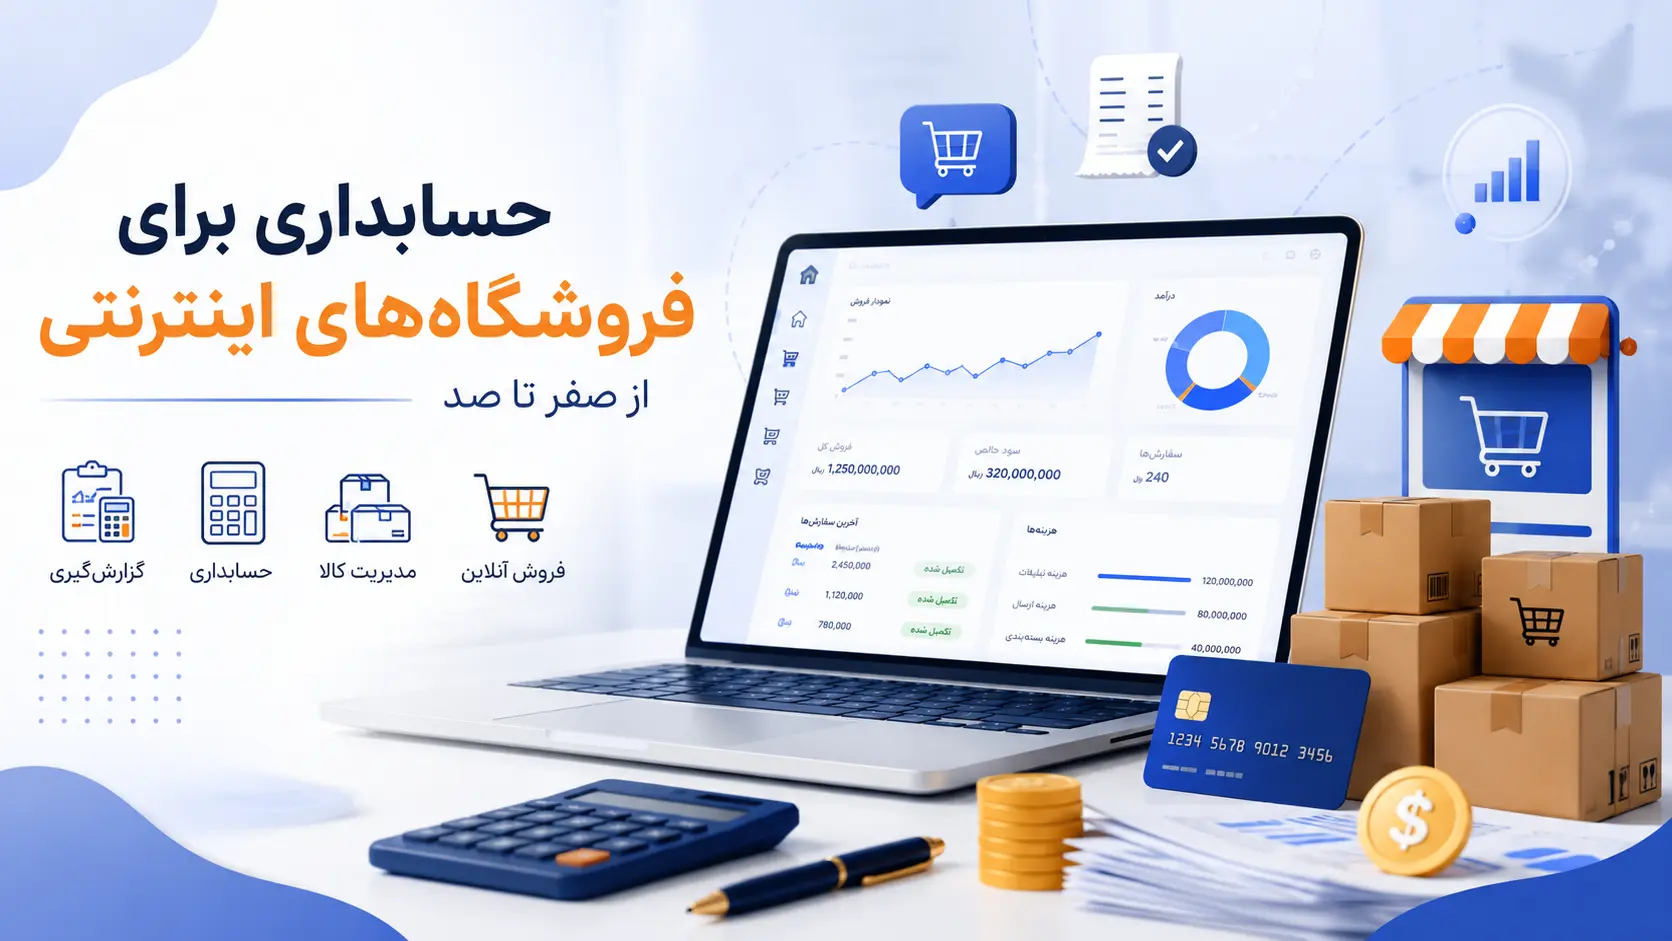
راهاندازی یک فروشگاه اینترنتی معمولاً با هیجانِ طراحی سایت، انتخاب محصول و بازاریابی شروع میشود؛ اما خیلی زود مشخص میشود که بدون یک سیستم حسابداری منظم، حتی موفقترین فروشگاهها هم دچار سردرگمی مالی، خطای مالیاتی و ضرر پنهان میشوند. در این مقاله قدمبهقدم بررسی میکنیم که یک کسبوکار اینترنتی چطور باید حسابداری خودش را از پایه بچیند.
چرا حسابداری فروشگاه اینترنتی با کسبوکار سنتی فرق دارد؟
فروشگاههای آنلاین چند ویژگی خاص دارند که حسابداری آنها را پیچیدهتر میکند:
- تراکنشهای زیاد و کوچک: صدها یا هزاران فاکتور کممبلغ در ماه، برخلاف کسبوکارهای سنتی که تعداد فاکتورهای کمتر و مبالغ بزرگتر دارند.
- درگاههای پرداخت متعدد: پول از چند درگاه بانکی، کیف پول دیجیتال یا حتی پرداخت درب منزل وارد میشود که باید همه در یک سیستم واحد تطبیق داده شوند.
- مرجوعی و استرداد وجه: نرخ بازگشت کالا در فروش آنلاین بالاتر است و باید در حسابها بهدرستی ثبت شود.
- هزینههای پنهان: کارمزد درگاه، هزینه ارسال، بستهبندی و تبلیغات آنلاین باید جداگانه ردیابی شوند تا سود واقعی مشخص شود.
گام اول: انتخاب روش حسابداری (نقدی یا تعهدی)
بیشتر فروشگاههای اینترنتی کوچک با روش نقدی شروع میکنند چون سادهتر است، اما با رشد کسبوکار و افزایش موجودی انبار، روش تعهدی دقت بیشتری در تعیین سود واقعی میدهد؛ چون هزینه کالا را همزمان با فروش آن ثبت میکند، نه زمان خرید.
گام دوم: ثبت دقیق موجودی کالا (انبارداری)
یکی از رایجترین اشتباهات فروشگاههای آنلاین، نداشتن سیستم دقیق انبار است. برای این کار باید:
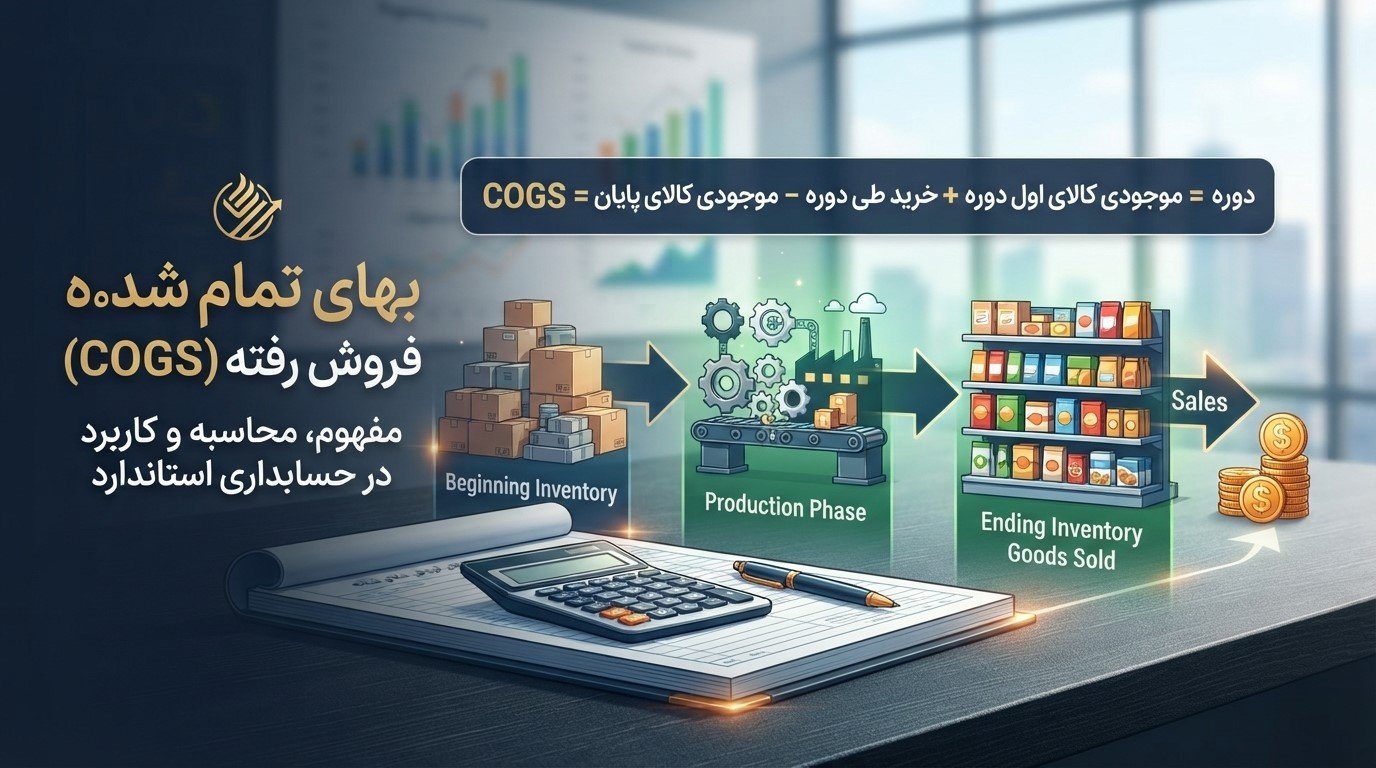
- ارزش خرید هر کالا را ثبت کنید (بهای تمامشده).
- روش قیمتگذاری موجودی را انتخاب کنید (میانگین موزون رایجترین روش در ایران است).
- کالاهای مرجوعی و ضایعات را جداگانه در حساب انبار وارد کنید.
گام سوم: تفکیک درآمد از گردش نقدی
پولی که از درگاه پرداخت به حساب فروشگاه میریزد، الزاماً برابر با درآمد شما نیست؛ چون کارمزد درگاه از آن کسر شده. باید سه رقم را از هم جدا نگه دارید:
- مبلغ فروش ناخالص (چیزی که مشتری پرداخت کرده)
- کارمزد و کسورات درگاه پرداخت
- مبلغ خالص واریزی به حساب
گام چهارم: مالیات بر ارزش افزوده و فاکتور الکترونیکی
فروشگاههای اینترنتی هم مشمول قوانین سامانه مودیان و صدور فاکتور الکترونیکی هستند. نکات مهم:
- برای هر فروش، صرفنظر از مبلغ، باید فاکتور رسمی صادر شود.
- در صورت فعالیت در سامانه مودیان، اطلاعات فروش باید بهصورت برخط ارسال شود.
- نرخ مالیات بر ارزش افزوده باید در قیمت نهایی محصول لحاظ و در فاکتور جدا نمایش داده شود.
گام پنجم: ردیابی هزینههای بازاریابی و تبلیغات
هزینه تبلیغات در اینستاگرام، گوگل ادز یا همکاری با اینفلوئنسرها باید بهعنوان هزینه عملیاتی ثبت شود، نه هزینه سرمایهای. این کار به شما کمک میکند نرخ بازگشت سرمایه (ROI) هر کمپین تبلیغاتی را دقیق محاسبه کنید.
گام ششم: استفاده از نرمافزار حسابداری آنلاین
با رشد تعداد سفارشها، ثبت دستی یا حتی اکسل دیگر جوابگو نیست. یک نرمافزار حسابداری آنلاین مناسب فروشگاه اینترنتی باید این ویژگیها را داشته باشد:
- اتصال مستقیم به درگاههای پرداخت و فروشگاهساز
- صدور خودکار فاکتور الکترونیکی مطابق سامانه مودیان
- گزارشگیری لحظهای از سود و زیان
- مدیریت موجودی انبار بهصورت خودکار
جمعبندی
حسابداری فروشگاه اینترنتی فقط ثبت فروش و هزینه نیست؛ بلکه سیستمی است که باید تراکنشهای زیاد، درگاههای متعدد، موجودی انبار و الزامات مالیاتی را همزمان مدیریت کند. شروع درست از روز اول، از دردسرهای مالیاتی و مالی بزرگ در آینده جلوگیری میکند.